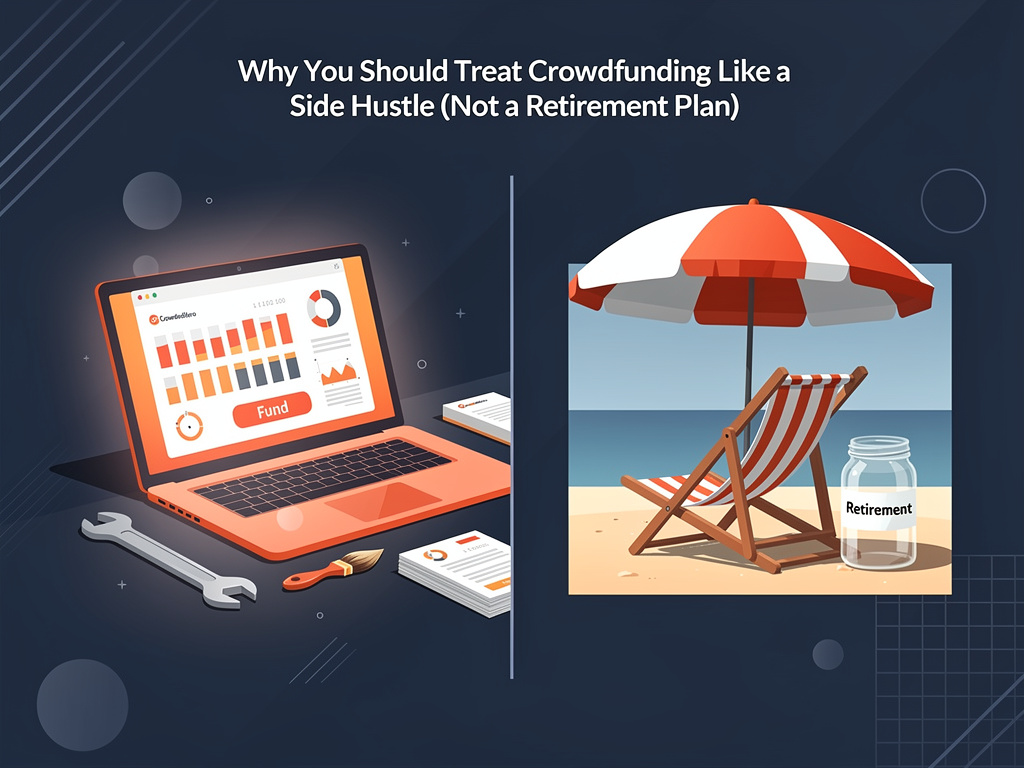
Kāpēc kolektīvais finansējums būtu jāuztver kā papildu ienākumu iespēja, nevis pensijas plāns
Kolektīvais finansējums var būt ļoti vilinošs. Iespēja atbalstīt nākamo lielo veiksmes stāstu — vai tas būtu revolucionārs tehnoloģiju risinājums, perspektīvs nekustamā īpašuma projekts vai radošs jaunuzņēmums — var radīt sajūtu, ka tas ir ātrs ceļš uz turību. Taču realitāte ir vienkārša: kolektīvais finansējums būtu jāuztver kā papildu ienākumu iespēja, nevis pensijas plāns.
Kāpēc kolektīvais finansējums nav pensijas plāns
-
Augsts risks un zema prognozējamība
-
Daudzas kolektīvā finansējuma kampaņas nesasniedz cerētos rezultātus vai cieš neveiksmi. Pat ļoti labas idejas var neizdoties izpildījuma problēmu, tirgus izmaiņu vai vienkārši neveiksmīgu apstākļu dēļ.
-
Piemērs: plaši reklamēts tehnoloģiju jaunuzņēmums var piesaistīt miljonus, bet tik un tā piedzīvot neveiksmi, ja produkts neattaisno cerības.
-
-
Zema likviditāte
-
Atšķirībā no akcijām vai obligācijām kolektīvā finansējuma ieguldījumi bieži ir nelikvīdi. Tava nauda var būt ieguldīta uz vairākiem gadiem, un iespēja izstāties agrāk nereti ir ierobežota.
-
Piemērs: ja investē nekustamā īpašuma projektā, atdevi vari nesaņemt līdz brīdim, kad īpašums tiek pārdots vai refinansēts.
-
-
Nav garantiju
-
Kolektīvā finansējuma ieguldījumiem nav garantētas atdeves. Pat ja uzņēmums gūst panākumus, tava atdeve būs atkarīga no tā darbības rezultātiem un ieguldījuma nosacījumiem.
-
Piemērs: uzņēmums var veiksmīgi attīstīties, bet nemaksāt dividendes, tāpēc investoram peļņa var neparādīties tik ātri, kā cerēts.
-
-
Nodokļu un juridiskā sarežģītība
-
Kolektīvā finansējuma investīcijām var būt neparedzētas nodokļu sekas vai juridiski sarežģījumi, īpaši tad, ja uzņēmums atrodas citā valstī.
-
Piemērs: ja panākumus gūst ārvalstu jaunuzņēmums, tev savā valstī var rasties papildu nodokļu deklarēšanas pienākumi.
-
Kā kolektīvo finansējumu uztvert kā papildu investīciju iespēju
-
Ieguldi tikai tik daudz, cik vari atļauties zaudēt
-
Kolektīvajam finansējumam atvēli tikai nelielu daļu no sava kopējā investīciju portfeļa.
-
Piemērs: ja tev ir 10 000 €, ko vari ieguldīt, vari noteikt atsevišķu, ierobežotu budžetu kolektīvā finansējuma investīcijām.
-
-
Diversificē ieguldījumus
-
Sadali kolektīvā finansējuma budžetu starp vairākiem projektiem, nozarēm un riska līmeņiem.
-
Piemērs: vari ieguldīt tehnoloģijās, nekustamajā īpašumā un citās nozarēs, lai mazinātu viena projekta ietekmi uz visu portfeli.
-
-
Izmanto to arī kā iespēju mācīties
-
Uztver kolektīvo finansējumu kā veidu, kā labāk iepazīt uzņēmējdarbību, investēšanu un dažādas nozares.
-
Piemērs: vari atbalstīt vietēju uzņēmumu vai ilgtspējīgu produktu, kam tici, vienlaikus apzinoties, ka finansiālā atdeve nav garantēta.
-
-
Nepaļaujies uz to kā galveno ienākumu avotu
-
Kolektīvajam finansējumam vajadzētu papildināt, nevis aizstāt tavus galvenos ienākumus.
-
Piemērs: iespējamo peļņu vari izmantot ceļojumiem, hobijiem vai atkārtotai investēšanai, nevis balstīt uz to ikdienas finanšu saistības.
-
-
Peļņu reinvestē pārdomāti
-
Ja gūsti atdevi, reinvestē to pārdomāti — vai nu citos kolektīvā finansējuma projektos, vai citos finanšu instrumentos atbilstoši savai riska tolerancei.
-
Noslēgumā
Kolektīvais finansējums nav ātras peļņas shēma. Tas ir veids, kā piedalīties jaunos projektos, atbalstīt inovācijas un potenciāli gūt papildu atdevi, taču tas vienlaikus ietver arī būtisku risku.
Tāpēc kolektīvajam finansējumam vajadzētu pieiet piesardzīgi, reālistiski un ar skaidru izpratni par riskiem. Uztver to kā papildu un eksperimentālu sava investīciju portfeļa daļu, nevis kā savas finansiālās nākotnes pamatu.