Kur ieguldīt 1000–5000 eiro: 5 iespējas un to riski
Tev ir iekrāti 1000, 2000 vai 5000 eiro, un tu domā, ko ar šo naudu darīt?
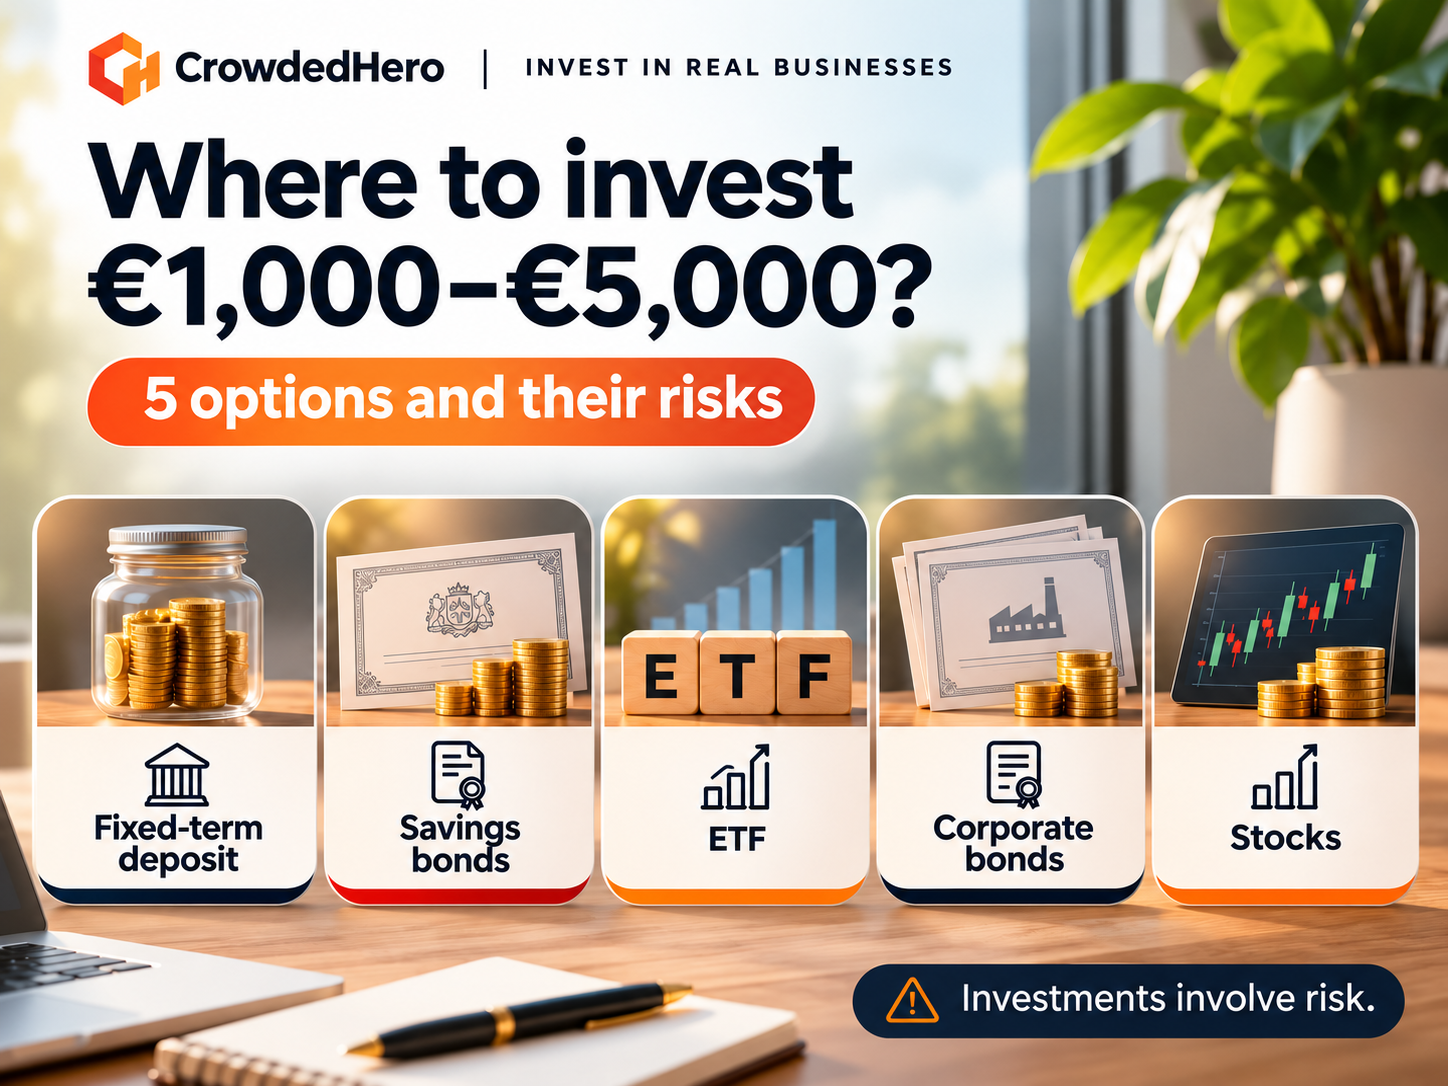
Iespēju ir vairākas: sākot ar bankas termiņnoguldījumu un valsts krājobligācijām, beidzot ar biržā tirgotiem fondiem, uzņēmumu obligācijām un akcijām.
Atšķiras ne tikai iespējamā atdeve. Tikpat svarīgi ir saprast, cik ilgi nauda būs piesaistīta, cik viegli to varēsi atgūt un kas notiks, ja ieguldījums nesniegs gaidīto rezultātu.
Apskatīsim piecas iespējas, to priekšrocības un riskus.
Pirms ieguldi: trīs jautājumi sev
Vispirms noskaidro, kādam mērķim šī nauda paredzēta.
1. Vai tev ir finanšu rezerve?
Ja 2000 eiro ir visi tavi uzkrājumi, pirms ieguldīšanas ir vērts padomāt par rezervi neparedzētiem izdevumiem. Automašīnas remonts vai darba zaudēšana nav brīdis, kad vēlies būt spiests pārdot ieguldījumus.
2. Kad nauda būs vajadzīga?
Nauda, kuru plāno izmantot pēc sešiem mēnešiem, prasa citu pieeju nekā kapitāls, kuru vari atstāt ieguldītu piecus vai desmit gadus.
3. Cik lielus zaudējumus vari uzņemties?
Dažādiem instrumentiem ir atšķirīgs risks. Dažos gadījumos var svārstīties ieguldījuma tirgus vērtība, citos pastāv risks neatgūt pat pamatsummu.
1. Bankas termiņnoguldījums
Termiņnoguldījums jeb depozīts ir viens no vienkāršākajiem uzkrājumu veidiem.
Tu noguldi noteiktu summu bankā uz konkrētu termiņu, piemēram, trim, sešiem vai divpadsmit mēnešiem. Banka par to maksā līgumā noteiktos procentus.
Priekšrocības:
-
Zināma procentu likme un noguldījuma termiņš.
-
Salīdzinoši vienkārši nosacījumi.
-
Atbilstīgie banku noguldījumi Latvijā ir aizsargāti līdz 100 000 eiro vienam noguldītājam katrā bankā.
Riski un ierobežojumi:
Pirmstermiņa naudas izņemšana var būt ierobežota vai saistīta ar procentu zaudēšanu. Turklāt inflācija var samazināt ieguldījuma reālo pirktspēju, ja cenas pieaug straujāk par saņemtajiem procentiem.
Termiņnoguldījumu procentu likmes atšķiras starp bankām un var mainīties, tāpēc pirms līguma noslēgšanas ir vērts salīdzināt aktuālos piedāvājumus.
2. Latvijas valsts krājobligācijas
Krājobligācijas ir valsts vērtspapīri, kurus privātpersonām piedāvā Valsts kase.
Iegādājoties krājobligācijas, tu būtībā aizdod naudu Latvijas valstij uz noteiktu termiņu un saņem attiecīgajai emisijai noteiktos procentus.
Latvijā krājobligācijas var iegādāties no 50 eiro. Pieejami dažādi termiņi — no dažiem mēnešiem līdz vairākiem gadiem.
Priekšrocības:
-
Procentu likme ir noteikta iegādes brīdī.
-
Saistību izpildi garantē Latvijas valsts.
-
Procentu ienākumi no Latvijas krājobligācijām ir atbrīvoti no iedzīvotāju ienākuma nodokļa.
-
Pieejama pirmstermiņa dzēšana saskaņā ar noteikumiem.
Riski un ierobežojumi:
Krājobligācijām, tāpat kā citiem valsts parāda instrumentiem, pastāv valsts kredītrisks, lai gan Latvijas krājobligācijām ir valsts garantija.
Ja izvēlies pirmstermiņa dzēšanu, vari zaudēt daļu vai visu iepriekš saņemto procentu summu. Krājobligācijas nevar brīvi pārdot citam investoram.
Aktuālās procentu likmes un iegādes nosacījumus pārbaudi krajobligacijas.lv.
3. Biržā tirgotie fondi (ETF)
Biržā tirgots fonds jeb ETF ļauj ieguldīt vairāku uzņēmumu akcijās vai citos finanšu instrumentos, iegādājoties viena fonda daļas.
Piemēram, fonds, kas seko plašam pasaules akciju indeksam, var ietvert simtiem vai tūkstošiem uzņēmumu.
Arī ar 1000 eiro iespējams iegūt plašāku tirgus ekspozīciju, nekā iegādājoties tikai viena vai divu uzņēmumu akcijas.
Priekšrocības:
-
Iespēja diversificēt ieguldījumus starp daudziem uzņēmumiem.
-
Daudzus ETF var pirkt un pārdot biržas tirdzniecības laikā.
-
Pieejami dažādi reģioni, nozares un ieguldījumu stratēģijas.
Riski un ierobežojumi:
ETF vērtība var būtiski svārstīties. Pasaules akciju tirgu krituma laikā iespējami ievērojami zaudējumi, un nav garantijas, ka vērtība atjaunosies tev nepieciešamajā laikā.
Jāņem vērā arī pārvaldīšanas izmaksas, brokeru komisijas, iespējamais valūtas risks un fonda ieguldījumu koncentrācija.
ETF ir tirgojams, taču tas nenozīmē, ka to vienmēr varēs pārdot bez zaudējumiem.
4. Uzņēmumu obligācijas
Iegādājoties uzņēmuma obligācijas, tu kļūsti par tā kreditoru.
Atšķirībā no akcijām, obligācijām parasti ir noteikta procentu likme, maksājumu grafiks un dzēšanas termiņš.
Uzņēmumu obligācijas iespējams iegādāties gan regulētā tirgū, gan atsevišķos kolektīvās finansēšanas piedāvājumos.
Reāls piemērs: Amber Hostelis
CrowdedHero platformā SIA “BALVORA Group” piedāvā digitālās obligācijas Amber Hostelis attīstības finansēšanai Liepājā.
Piedāvājuma nosacījumos paredzēts:
-
12% fiksēts gada kupons;
-
procentu izmaksas reizi ceturksnī;
-
obligāciju termiņš — 42 mēneši;
-
minimālais ieguldījums — 500 eiro.
Ja obligācijas nominālvērtība ir 1000 eiro un gada kupons ir 12%, viena pilna gada laikā aprēķinātie bruto procenti būtu 120 eiro, ja tiek piemērota atbilstošā aprēķina bāze.
Taču šie procenti nav garantēta peļņa.
Priekšrocības:
-
Iepriekš zināmi līgumā paredzētie procenti un maksājumu termiņi.
-
Iespēja finansēt konkrētu uzņēmumu un tā attīstības plānu.
-
Dažādi emitenti un obligāciju struktūras.
Riski un ierobežojumi:
Ja uzņēmumam rodas finansiālas grūtības, procentu maksājumi vai pamatsummas atmaksa var kavēties vai nenotikt.
Atšķirībā no bankas termiņnoguldījuma uz šādiem ieguldījumiem neattiecas noguldījumu garantija.
Privātās obligācijas var būt mazlikvīdas. Piemēram, Amber Hostelis digitālajām obligācijām nav aktīva otrreizējā tirgus, un to nodošanai ir ierobežojumi.
Tādēļ pirms ieguldīšanas īpaši svarīgi izlasīt obligāciju nosacījumus un ieguldījumu pamatinformācijas lapu.
Apskati Amber Hostelis projektu
5. Ieguldījumi privātu uzņēmumu akcijās
Vēl viena iespēja ir kļūt par privāta uzņēmuma akcionāru.
Atšķirībā no obligācijām akcijas nenodrošina līgumā noteiktus procentu maksājumus. Iespējamā atdeve ir saistīta ar uzņēmuma vērtības pieaugumu, dividendēm vai iespēju nākotnē pārdot akcijas.
Reāls piemērs: Padures muiža
CrowdedHero platformā Padures muiža piesaista finansējumu vēsturiskās ēkas atjaunošanai un viesmīlības biznesa attīstībai.
Trešajā finansējuma kārtā vienas B kategorijas akcijas cena ir 450 eiro.
Ieguldījums dod līdzdalību uzņēmumā saskaņā ar piedāvājuma nosacījumiem, taču nenodrošina fiksētu gada atdevi.
Priekšrocības:
-
Iespēja piedalīties uzņēmuma ilgtermiņa attīstībā.
-
Potenciāla atdeve no dividendēm vai akciju vērtības pieauguma.
-
Iespēja ieguldīt konkrētā uzņēmumā, kura darbībai vari sekot līdzi.
Riski un ierobežojumi:
Uzņēmuma vērtība var samazināties, dividendes var netikt izmaksātas, un neveiksmīgas darbības rezultātā iespējams zaudēt visu ieguldīto naudu.
Privātu uzņēmumu akcijām bieži nav aktīva tirgus. Tās var nākties turēt vairākus gadus bez iespējas operatīvi pārdot.
Arī akciju atpirkšana nav garantēta, ja vien nav attiecīgu saistošu noteikumu, un pat tad pastāv saistību neizpildes risks.
Apskati Padures muižas projektu
Kā salīdzināt šīs piecas iespējas?
| Ieguldījuma veids | Galvenais risks | Naudas pieejamība |
|---|---|---|
| Termiņnoguldījums | Inflācija, pirmstermiņa izņemšanas ierobežojumi | Atkarīga no līguma |
| Krājobligācijas | Valsts kredītrisks, iespējama procentu zaudēšana pirmstermiņa dzēšanā | Pirmstermiņa dzēšana ar nosacījumiem |
| ETF | Tirgus vērtības kritums | Parasti tirgojams biržā |
| Uzņēmumu obligācijas | Emitenta maksātnespēja, ierobežota likviditāte | Atkarīga no piedāvājuma |
| Privātu uzņēmumu akcijas | Uzņēmuma neveiksme, nelikviditāte | Bieži ilgtermiņa ieguldījums |
Kā varētu sadalīt 2000 eiro?
Nav vienas formulas, kas derētu visiem.
Piemēram, cilvēks, kurš vēlas apvienot vairākus ieguldījumu veidus, varētu teorētiski sadalīt 2000 eiro šādi:
-
500 eiro — termiņnoguldījumā;
-
500 eiro — valsts krājobligācijās;
-
1000 eiro — plaši diversificētā ETF.
Šis ir tikai ilustratīvs piemērs, nevis ieteikums šādi rīkoties. Tas arī nenozīmē, ka šāds sadalījums būtu piemērots cilvēkam bez finanšu rezerves.
Cits investors var apsvērt arī uzņēmumu obligācijas vai privātu uzņēmumu akcijas, ja ir gatavs uzņemties papildu risku un ilgāku kapitāla piesaistes termiņu.
Svarīgākais princips ir nepakļaut visu kapitālu viena uzņēmuma, nozares vai ieguldījumu instrumenta riskam.
Kā pārbaudīt investīciju platformu?
Pirms ieguldi, pārliecinies, kas nodrošina pakalpojumu un kā tas tiek regulēts.
CrowdedHero ir Eiropas Savienībā licencēts kolektīvās finansēšanas pakalpojumu sniedzējs, ko uzrauga Latvijas Banka (licences Nr. 06.15.01.806/120).
Investoru maksājumus apstrādā licencēta maksājumu iestāde Lemonway.
Pirms projektu publicēšanas CrowdedHero izvērtē uzņēmumu finanšu informāciju, darbības vēsturi, īpašumtiesību struktūru un biznesa plānus.
Taču licence un projekta izvērtēšana nenozīmē, ka ieguldījums būs veiksmīgs vai ka nauda noteikti tiks atmaksāta.
Pārbaudi arī konkrētā piedāvājuma dokumentus, uzņēmuma saistības, naudas izmantošanas plānu un ieguldījuma pārdošanas ierobežojumus.
Biežāk uzdotie jautājumi
Kur ieguldīt naudu uz procentiem?
Procentu ienākumus var nodrošināt termiņnoguldījumi, krājobligācijas un uzņēmumu obligācijas. Taču būtiski atšķiras šo instrumentu riski un atmaksas nosacījumi. Fiksēta procentu likme ne vienmēr nozīmē garantētu naudas saņemšanu.
Vai iespējams sākt ieguldīt tikai ar 1000 eiro?
Jā. Dažādus ieguldījumu instrumentus iespējams iegādāties par summu, kas nepārsniedz 1000 eiro. Piemēram, valsts krājobligāciju minimālais ieguldījums ir 50 eiro, savukārt konkrētu CrowdedHero projektu minimālās summas ir norādītas to piedāvājuma dokumentos.
Vai CrowdedHero ieguldījumiem ir noguldījumu garantija?
Nē. Kolektīvās finansēšanas ieguldījumi nav banku noguldījumi, un uz tiem neattiecas banku noguldījumu garantiju vai ieguldītāju kompensācijas sistēmas.
Cik ilgi nauda var būt piesaistīta?
Tas atkarīgs no instrumenta. Termiņnoguldījumiem, krājobligācijām un obligācijām parasti ir noteikts termiņš. Privātu uzņēmumu akcijām šāds termiņš var nebūt vispār.
Iespēja pārdot ieguldījumu pirms termiņa nav garantēta.
Pirms pieņem lēmumu
Ja tev ir 1000–5000 eiro, pirmais jautājums nav, kur iespējams nopelnīt visvairāk.
Svarīgāk ir saprast, cik lielu risku esi gatavs uzņemties, cik ilgi vari atstāt naudu ieguldītu un vai tev tā var būt nepieciešama neparedzētu izdevumu segšanai.
Salīdzini nosacījumus, izlasi risku aprakstus un nepieņem lēmumu tikai pēc norādītās procentu likmes.
Apskati CrowdedHero ieguldījumu piedāvājumus
Atjaunināts 2026. gada novembrī.
Riska brīdinājums: investēšana ir saistīta ar risku, tostarp iespēju zaudēt daļu vai visu ieguldīto kapitālu. Iepriekšējie rezultāti negarantē nākotnes rezultātus. Šim rakstam ir tikai informatīvs raksturs, un tas nav individuāls ieguldījumu ieteikums.